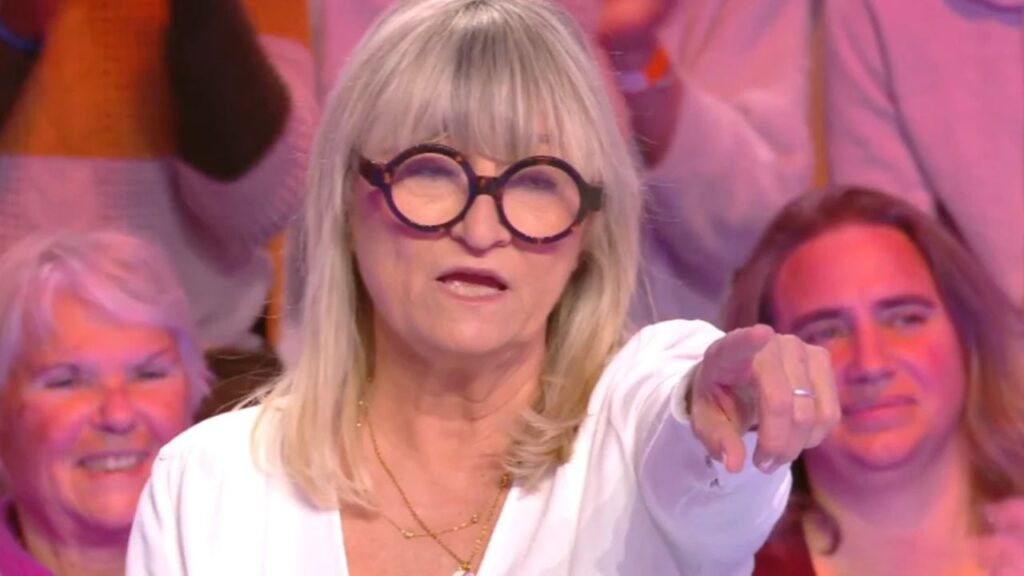
Sujet longtemps jugé délicat, voire tabou dans le milieu médiatique, la question de l’argent à la retraite est rarement abordée frontalement par les personnalités publiques. Christine Bravo, figure emblématique du petit écran grâce à Frou-frou et Union Libre, a pourtant choisi de lever le voile, sans faux-semblants.
À 69 ans, désormais installée en Corse pour mener une existence plus calme et en retrait de l’agitation parisienne, l’animatrice a accepté de se livrer avec une franchise désarmante sur sa situation financière. Si les montants évoqués font rêver une grande partie des retraités français, Christine Bravo rappelle qu’ils révèlent surtout une réalité implacable du système : après une carrière longue, intense et parfois morcelée, les chiffres ne sont pas toujours à la hauteur des efforts consentis.
Entre privilège assumé et désillusion comptable, son témoignage remet au cœur du débat des enjeux essentiels : anticipation financière, préparation de la retraite et gestion de patrimoine.
Une carrière commencée à 17 ans : le choc de la réalité comptable (1/4)
Avant d’aborder le sujet sensible des chiffres, Christine Bravo tient à rappeler d’où elle vient. Son parcours est celui d’une travailleuse acharnée, entrée très tôt dans la vie active. « J’ai commencé à travailler à 17 ans », souligne-t-elle régulièrement, rappelant ainsi la longueur exceptionnelle de sa carrière.
Cette précocité professionnelle s’est accompagnée de cotisations sociales et fiscales particulièrement élevées. Et c’est précisément là que le constat devient amer. L’animatrice évoque sans détour les sommes considérables versées à l’État au fil des décennies, se souvenant d’années où elle réglait jusqu’à 150 000 francs d’impôts.
Un sentiment de décalage se fait alors jour, bien connu des cadres supérieurs, artistes et professions libérales : le système de retraite repose avant tout sur la redistribution, et non sur une logique de capitalisation individuelle. Sans bilan retraite approfondi réalisé suffisamment tôt, l’écart entre revenus d’activité et pension future peut s’avérer brutal.
Nombreux sont ceux qui découvrent trop tard que les régimes obligatoires ne suffisent pas, et qu’une véritable stratégie de défiscalisation et de préparation financière aurait été indispensable pour compenser la baisse des revenus à la retraite.
Le montant exact révélé : « C’est énorme, mais… » (2/4)
Pressée de s’exprimer sur son niveau de vie actuel, Christine Bravo a fini par dévoiler le chiffre qui suscite tant de réactions : environ 3 100 euros nets par mois.
Une somme qu’elle reconnaît elle-même comme confortable, voire élevée, surtout au regard de la pension moyenne en France, estimée autour de 1 500 euros. « Je ne me plains pas, je sais que c’est beaucoup », précise-t-elle, consciente de son privilège.
Mais c’est bien le “mais” qui retient l’attention. Pour maintenir son train de vie et couvrir certaines dépenses incompressibles — notamment ses allers-retours réguliers entre la Corse et le continent pour des projets médiatiques — ce montant n’est pas toujours suffisant.
Le cas est révélateur : un revenu correct en valeur absolue, mais un taux de remplacement nettement inférieur aux revenus perçus pendant la vie active. Résultat : Christine Bravo continue d’accepter ponctuellement des activités professionnelles afin de générer des revenus complémentaires.
Son expérience rappelle l’importance, pour les hauts revenus, de ne pas s’appuyer uniquement sur la retraite de base, mais de bâtir des sources de revenus passifs capables d’assurer un véritable complément de retraite.
Pourquoi les hauts revenus sont-ils pénalisés sans anticipation ? (3/4)
Le témoignage de Christine Bravo met en évidence une erreur fréquente : l’absence d’optimisation de la retraite durant les années d’activité.
Le système français par répartition impose des plafonds. Peu importe le niveau de rémunération atteint au cours de la carrière, la pension ne progressera jamais dans les mêmes proportions. Sans préparation, la chute du pouvoir d’achat est souvent vécue comme un déclassement brutal.
Beaucoup pensent, à tort, que l’État assurera naturellement un niveau de vie équivalent. Or, la réalité est tout autre. Sans diversification patrimoniale ni anticipation fiscale, même une carrière brillante peut déboucher sur une certaine frustration financière.
La clé réside donc dans une stratégie construite bien avant l’âge de la retraite, idéalement dès la quarantaine.
Les solutions pour éviter la désillusion (4/4)
La leçon tirée de la franchise de Christine Bravo est sans ambiguïté : il faut agir en amont. Tout conseiller en gestion de patrimoine (CGP) sérieux recommande plusieurs leviers essentiels pour éviter les mauvaises surprises :
L’immobilier : Constituer un patrimoine immobilier solide reste un pilier central. Résidence principale, investissement locatif générant des loyers ou stratégie de plus-value à long terme, l’immobilier offre des revenus complémentaires durables.
L’assurance-vie : Véritable outil polyvalent, le contrat d’assurance-vie multisupport permet à la fois de faire fructifier son épargne, de préparer la retraite et d’optimiser la transmission du patrimoine, avec une fiscalité avantageuse.
La stratégie globale : Des dispositifs comme le Plan d’Épargne Retraite (PER) offrent une double opportunité : réduire l’impôt aujourd’hui tout en se constituant un capital ou une rente pour demain.
En définitive, si Christine Bravo savoure aujourd’hui une retraite apaisée sur l’Île de Beauté, c’est aussi parce qu’elle a su rester active et consciente des limites du système. Son témoignage agit comme un rappel salutaire : ne pas compter uniquement sur les cotisations obligatoires.
Pour éviter toute désillusion, une étape s’impose dès maintenant : réaliser une simulation de retraite précise, afin d’anticiper l’écart futur et construire une stratégie financière adaptée à ses ambitions.